Die dreiseitige Energie- und Infrastrukturabhängigkeit der EU im Südkaukasus
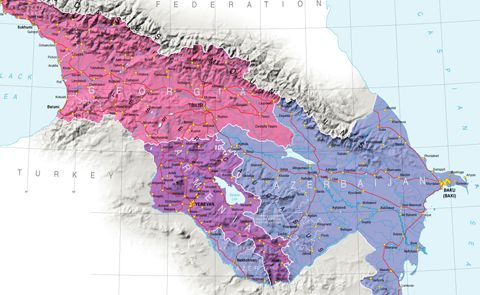
Die Bemühungen der EU seit 2022 um eine Diversifizierung der Energie- und Infrastrukturwege haben zu einer zunehmenden Konzentration der operativen Risiken in Aserbaidschan, Georgien und Armenien geführt, obwohl sich die politischen Entwicklungen in diesen Ländern stark voneinander unterscheiden. Zwar pflegt Brüssel die Beziehungen zu jedem Staat bilateral, doch die zugrunde liegende Abhängigkeit ist regionaler Natur: Aserbaidschans Rolle für die Energiesicherheit der EU beruht auf der georgischen Transitinfrastruktur, während Armenien eine potenzielle, aber umstrittene alternative Verbindungsroute darstellt. Diese gegenseitige Abhängigkeit schafft eine strukturelle Anfälligkeit in der Energiesicherheitsstrategie der EU für die Zeit nach 2022, die auf der Stabilität der Korridore beruht, die noch nicht vollständig auf ihre Belastbarkeit geprüft wurde.
Nach der Gaskrise zwischen Russland und der Ukraine im Jahr 2022 verpflichtete sich die EU, jährlich bis zu 20 Milliarden Kubikmeter aserbaidschanisches Pipelinegas über den Südlichen Gaskorridor zu importieren, stärkte die wirtschaftlichen und logistischen Verbindungen zur georgischen „Middle Corridor“-Infrastruktur und ging zuletzt ihre erste Partnerschaft zur Anbindung mit Armenien ein. Dennoch wurden diese Beziehungen trotz ihrer operativen gegenseitigen Abhängigkeit weitgehend getrennt behandelt. Das energiepolitische Engagement der EU gegenüber Aserbaidschan hängt stark von stabilen georgischen Transitknotenpunkten ab, während die alternative Landroute durch Armenien weiterhin umstritten und unterentwickelt ist.
Dieser fragmentierte Ansatz schafft einen erheblichen blinden Fleck: Eine Störung an einer Verbindungsstelle kann Schwachstellen im gesamten Netzwerk offenlegen. Die Risiken werden durch das sich wandelnde geopolitische Umfeld der Region noch verstärkt, darunter Georgiens strategische Unklarheit, wachsende chinesische Investitionen, Aserbaidschans zunehmende Präsenz im Energiesektor der EU-Mitgliedstaaten durch SOCAR sowie die Ungewissheit über Armeniens Rolle bei von der EU unterstützten Vernetzungsinitiativen.
Um das Risiko einer weiteren Energiekrise zu verringern, sollte die EU drei separate, sich jedoch überschneidende Länderagenden durch eine koordinierte, wettbewerbsfähige und langfristige Strategie für die Vernetzung im Südkaukasus ersetzen.
Aserbaidschans Wandel vom Lieferpartner zum Akteur im Bereich kritischer Infrastruktur
Die strategische Partnerschaft der EU mit Aserbaidschan aus dem Jahr 2022 sieht eine Verdopplung der EU-Gasimporte über den Südlichen Gaskorridor von 10 auf etwa 20 Milliarden Kubikmeter (bcm) jährlich bis 2027 vor. Aserbaidschan hat erhebliche Fortschritte bei der Erreichung dieses Ziels gemacht: Im Jahr 2024 lieferte das Land rund 12,9 bcm an EU-Mitgliedstaaten – ein Anstieg von fast 60 Prozent gegenüber den Mengen von 2021 – und zählt bis 2026 zu den sieben größten Gaslieferanten Europas. SOCAR, Aserbaidschans staatliche Ölgesellschaft, beliefert mittlerweile acht EU-Mitgliedstaaten mit Gas.
Die Abhängigkeit hat sich über die Lieferverträge hinaus in einer Weise ausgeweitet, mit der sich die EU-Politik bislang noch nicht systematisch auseinandergesetzt hat. So genehmigte die Europäische Kommission Anfang 2026 die Übernahme von Italiana Petroli durch SOCAR und gewährte damit einem aserbaidschanischen Staatsunternehmen eine Beteiligung von 99,82 Prozent an einer Downstream-Plattform, die zwei italienische Raffinerien mit einer gemeinsamen Verarbeitungskapazität von rund 200.000 Barrel pro Tag, über 4.500 Tankstellen und ein landesweites Logistiknetzwerk umfasst – im Rahmen eines Geschäfts im Wert von rund 3 Milliarden Euro. Infolgedessen entfallen auf SOCAR nun 10 % bis 12 % der italienischen Rohölraffineriekapazität – ein Anstieg gegenüber 7 % vor der Übernahme –, verbunden mit dem Zugang zu Italiana Petrolis etwa 22 %-Anteil am gesamten italienischen Tankstellennetz.
Der Südliche Gaskorridor wurde ausdrücklich konzipiert, um die Abhängigkeit von einem einzigen dominanten Lieferanten nach der Unterbrechung der russischen Pipelinegaslieferungen im Jahr 2022 zu verringern; allerdings hat der selektive Mechanismus, der zur Erreichung dieser Diversifizierung eingesetzt wurde, eine ähnliche Konfiguration des Konzentrationsrisikos mit einem anderen Partner hervorgebracht. Aserbaidschans Integration in die nachgelagerten Bereiche der europäischen Energieinfrastruktur spiegelt im Kleinen das Muster der Lieferantenverflechtung wider, das die Loslösung vom russischen Gas so kostspielig und langwierig gemacht hat. Das institutionelle Gedächtnis der EU hinsichtlich dieser Erfahrung hat sich noch nicht in ein vergleichbares Modell zur Überwachung oder Begrenzung einer entsprechenden Abhängigkeit von Aserbaidschan verwandelt. Ohne einen solchen operativen und aufsichtsrechtlichen Rahmen läuft Brüssel Gefahr, das Ausmaß seiner neuen Abhängigkeit erst dann zu erkennen, wenn deren Umkehrung politisch und wirtschaftlich kostspielig wird – genau die Dynamik, die die Diversifizierungsstrategie von 2022 ursprünglich vermeiden sollte.
Die kombinierte Wirkung ist ein struktureller Wandel, bei dem Aserbaidschan nun gleichzeitig als vertraglich gebundener Gaslieferant und als zunehmend bedeutender Eigentümer von nachgelagerter Energieinfrastruktur auf EU-Gebiet auftritt – eine Position, die Baku bei künftigen Neuverhandlungen von Lieferbedingungen oder bilateralen Auflagen einen starken Hebel verschafft.
Georgien als strategischer Transitknotenpunkt
Bemerkenswert ist, dass sowohl die Ölpipeline Baku-Tiflis-Ceyhan als auch die Südkaukasus-Pipeline durch Georgien verlaufen, bevor sie den europäischen Markt erreichen. Georgiens Häfen am Schwarzen Meer, insbesondere der Hafen von Poti, der etwa 80 % der Container des Landes umschlägt, sind wichtige Drehkreuze für Transporte über den Mittleren Korridor, wo der Handel über das Kaspische Meer in den letzten Jahren um 63 % zugenommen hat und insgesamt 4,1 Millionen Tonnen erreichte. Sowohl der Hafen von Poti als auch der von Batumi dürften bald an ihre Kapazitätsgrenzen stoßen, was die Notwendigkeit einer angemessenen alternativen Anlage für Exporte nach Europa untermauert.
Die Metastudie der Kommission zur regionenübergreifenden Konnektivität bis 2026 nennt den seit langem diskutierten Tiefwasserhafen Anaklia als TEN-V-Erweiterungsprojekt, das, falls realisiert, Georgiens maritime Kapazitäten deutlich über das hinaus erweitern könnte, was Poti und Batumi bieten können. Brüssel hat auf dem Papier das richtige Projekt identifiziert, doch um diesen politischen Willen und diese strategischen Bemühungen in einen finanzierten, zeitgebundenen Investitionsplan umzusetzen, sind konkretere politische Maßnahmen erforderlich. Für die EU besteht eine reale und konkrete Chance, eine robuste Strategie für ihre Schwarzmeerflanke voranzutreiben – eine Strategie, die den wachsenden Handels-, Investitions- und Energieinteressen in der Region den derzeit fehlenden Rahmen für Kontinuität und Sicherheit bieten und Brüssel gleichzeitig als glaubwürdigen langfristigen Partner und nicht nur als normativen Akteur positionieren würde.
Das politische Umfeld für dieses Infrastrukturnetzwerk hat sich verschlechtert. Während der Europäische Rat Georgien im Jahr 2023 offiziell den EU-Kandidatenstatus gewährt hat, zeigt die regierende Partei „Georgischer Traum“ in den letzten Jahren zunehmenden Euroskeptizismus, gekennzeichnet durch feindselige offizielle Rhetorik gegenüber Brüssel, innenpolitische Anti-EU-Botschaften und eine Reihe restriktiver gesetzgeberischer Maßnahmen, die weithin als Untergrabung demokratischer Standards angesehen werden; dieser Wandel gilt als Hauptursache für die darauf folgenden bilateralen Spannungen. Die EU hat mit finanziellen und diplomatischen Maßnahmen reagiert: Seit Juni 2024 hat sie die direkte Finanzhilfe an die georgischen Behörden eingestellt und später die Visumerleichterungen für georgische Diplomaten eingeschränkt, während die georgische Regierung ihre eigenen EU-Beitrittsverhandlungen auf mindestens 2028 verschoben hat.
Die EU hat dem georgischen Rückzug in erster Linie durch politische Konditionalität begegnet, die dem demokratischen Niedergang zwar in gewissem Maße entgegenwirken kann, jedoch nie darauf ausgelegt war, lebenswichtige Infrastruktur unter den Bedingungen einer größeren Versorgungs- oder Transitunterbrechung zu sichern. Die Notfallstrategie auf EU-Ebene für potenzielle Rückschläge bei den georgischen Transit- und Logistikressourcen bleibt begrenzt, da diese Infrastruktur genau in dem Moment in den umfassenderen Beitrittsprozess eingebunden wurde, in dem sie sich möglicherweise davon abgrenzen müsste.
Armeniens europäische Bestrebungen und die Grenzen des Konnektivitätsrahmens
Der Landkorridor über Armenien in die Türkei, der von Russland und Aserbaidschan kontrolliertes Gebiet umgeht, ist der einzige geografisch realistische Teilersatz für den georgischen Korridor. Letzterer ist erst jetzt zu einem wettbewerbsfähigen Element der EU-Investitionen in die Konnektivität geworden, nachdem Armenien sich der EU zugewandt hat, sich demokratisiert hat und Fortschritte im Friedensprozess zwischen Armenien und Aserbaidschan erzielt wurden.
Brüssel hat zudem sein strategisches Engagement verstärkt, um sich neben dem 2025 vereinbarten, von den USA vermittelten TRIPP-Rahmenwerk einen Anteil an der regionalen Konnektivität zu sichern.
Nachdem die CSTO 2020 und 2023 nicht auf die militärischen Aktionen Aserbaidschans reagiert hatte, vollzog Eriwan eine kalkulierte Wende weg von einer Russland-abhängigen Ausrichtung hin zu der EU und westlichen Partnern. Dieser Kurs wurde auf dem ersten EU-Armenien-Gipfel am 5. Mai 2026 in Eriwan bekräftigt, wo sich die Seiten auf eine Partnerschaft im Bereich der Vernetzung in den Bereichen Verkehr, Energie und digitale Infrastruktur einigten, wobei die EU-Investitionen in Armenien im Rahmen der „Global Gateway“-Initiative voraussichtlich 2,5 Milliarden Euro erreichen werden.
Doch obwohl der Landkorridor Armeniens der beste Ersatz für die SGC-Pipeline ist, bleibt er eine unpraktikable Alternative, da es keine Pipeline-Infrastruktur gibt, die eine Umgehung der Strecke über armenisches Territorium ermöglichen würde. Sein Hauptwert liegt darin, eine teilweise Redundanz des Handels im Mittleren Korridor zu gewährleisten und Brüssel funktionale Verhandlungshebel in den Transitbeziehungen mit Georgien an die Hand zu geben. Es handelt sich eher um ein praktisches Instrument zur Risikominderung als um eine sofort einsatzbereite Ersatzversorgungsroute, weshalb verbindliche Investitionsfristen und klare Definitionen des Umfangs unerlässlich sind.
Es bleibt noch viel Spielraum, um dieses Potenzial in konkrete Projekte umzusetzen. Zwar berücksichtigt die Konnektivitätspartnerschaft vom Mai 2026 Armenien als Teil des Transitnetzes, doch geht sie nicht auf das offensichtliche Problem ein: die Zangezur-Transitroute. Da diese Route durch das umstrittene Gebiet zwischen Armenien und Aserbaidschan verläuft, kann nur eine vorhersehbare und langfristige Streitbeilegung, die die Frage der Transitrechte und Souveränitätsansprüche klärt, sie zu einem tragfähigen Ersatz für die SGC-Pipeline machen. Tatsächlich existiert die armenische Alternative sowohl politisch als auch diplomatisch, jedoch noch nicht im Rahmen der operativen EU-Außenpolitik.
Ein regionales System, drei politische Ansätze
Diese drei Abhängigkeiten sind strukturell so miteinander verflochten, dass fragmentierte bilaterale Ansätze ihnen nicht umfassend gerecht werden können. Erstens hängt der Gasliefervertrag der EU mit Aserbaidschan im Wesentlichen von zuverlässigen georgischen Transitleitungen ab. Zweitens, und das ist besonders wichtig, bleibt die georgische Route derzeit die einzige von der EU unterstützte Option für diesen Korridor. Drittens ist die einzige teilweise redundante Route (über den Iran) aufgrund des fehlenden proaktiven Engagements der EU unterfinanziert und unkontrollierbar, was bedeutet, dass jede Anfälligkeit an einem beliebigen Knotenpunkt das Risiko systemweiter Probleme vervielfacht.
Derzeit organisiert die EU-Politik diese Dreieckskette als drei getrennte Abhängigkeiten innerhalb separater strategischer Bereiche. Das Abkommen mit Aserbaidschan aus dem Jahr 2022 legt den Schwerpunkt auf Liefermengen und Infrastrukturziele, wobei die Sicherheit des georgischen Korridors für diesen speziellen Vertrag weitgehend irrelevant ist. Darüber hinaus besteht die jüngste EU-Politik gegenüber Georgien größtenteils aus demokratischen Auflagen, während einem regionalen Rahmen für die Infrastrukturverwaltung und Notfallmaßnahmen bei Störungen als eigenständige Prioritäten vergleichsweise wenig Aufmerksamkeit geschenkt wird. Demgegenüber mangelt es dem Abkommen mit Armenien (abgeschlossen im Mai 2026) sowohl an messbaren Inhalten als auch an einer operativen Erfolgsbilanz.
Bislang behandelt kein offizielles EU-Dokument diese drei Beziehungen als ein einziges strategisches System oder legt eine Vorgehensweise fest, um eine potenzielle Krise, die alle drei Bereiche umfasst, zu antizipieren und zu bewältigen. Jüngste Entwicklungen in den Beziehungen zwischen der EU und Armenien deuten auf eine allmähliche Verlagerung von allgemeinen politischen Verpflichtungen hin zu einer konkreteren und umsetzbaren Politikgestaltung hin. Ob sich dies in realisierbaren, auf Notfälle ausgerichteten Infrastrukturinitiativen niederschlägt oder weitgehend eine Form institutioneller Signalsetzung bleibt, bleibt abzuwarten. Das kumulative Risiko der EU hat sich über drei separate und weitgehend voneinander getrennte Beziehungen hinweg entwickelt; um diesem nun zu begegnen, müssen sie als ein einziges, voneinander abhängiges System betrachtet werden.
Beitrag von Luka Okropirashvili für Caucasus Watch
Einblicke,
Politik,
Armenien, Aserbaidschan, Georgien |
Russland, EU, Türkei, OVKS, Südkaukasus, SOCAR, Middle Corridor, Luka Okropirashvili
Siehe auch
Die Zivilgesellschaft und die Wahlen in Armenien 2026: Aufsicht, Vertrauen und praktische Herausforderungen
Washingtons erneutes Interesse am Kaukasus: Vances Besuch und die strategischen Interessen der USA in Armenien und Aserbaidschan
Vom Golf bis zum Kaukasus: Die Sicherheitsrisiken eines ausgeweiteten Iran-Kriegs
Armeniens Kernkraftwerk – Umweltrisiko oder Schutz der Souveränität?